Un ralentissement visible sur les volumes et les délais de vente
Les agences immobilières constatent un allongement des délais de vente dans plusieurs agglomérations, y compris celles qui avaient connu une forte tension ces dernières années. Les biens restent plus longtemps sur le marché, et les vendeurs reçoivent moins de visites avant la première proposition. Ce mouvement ne signifie pas un effondrement des prix, mais un changement de rythme dans les transactions.
Le phénomène est plus marqué sur certains segments : les appartements de petite surface destinés à l'investissement locatif, les biens avec travaux importants, et les logements situés en périphérie des grandes villes. À l'inverse, les biens de qualité, bien situés et correctement estimés continuent de trouver preneur, parfois rapidement. Le ralentissement est donc hétérogène selon les territoires et les types de biens.
Plusieurs facteurs expliquent ce changement de dynamique. La remontée des taux d'intérêt a réduit la capacité d'emprunt des acquéreurs, ce qui pèse sur les budgets et sur le nombre de candidats solvables. Les conditions d'accès au crédit, plus strictes, écartent une partie des primo-accédants. Enfin, l'incertitude économique conduit certains ménages à reporter leur projet d'achat.
Les options pour les vendeurs face à un marché plus lent
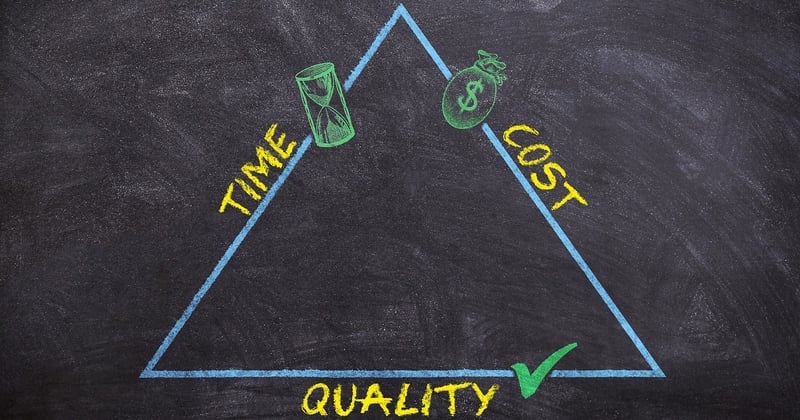
Pour un vendeur, le ralentissement se traduit par une nécessité de revoir la stratégie de mise en vente. Trois grandes approches se distinguent, chacune avec ses avantages et ses limites.
La première consiste à ajuster le prix de présentation dès le départ. Une estimation plus basse que celle espérée permet de rester dans le marché et de susciter des visites. L'inconvénient est évident : le vendeur renonce à une partie de la plus-value potentielle. Cette option convient surtout aux vendeurs pressés ou à ceux qui ont besoin de liquidités rapidement.
La deuxième approche consiste à maintenir le prix et à accepter un délai plus long. Le vendeur mise sur une reprise ultérieure du marché ou sur la rencontre d'un acquéreur spécifiquement intéressé par le bien. Cette stratégie peut fonctionner pour des biens atypiques ou de qualité, mais elle expose à une usure de l'annonce et à une négociation plus dure en cas de blocage prolongé. À consulter également : dan-informatique.net.
La troisième option passe par des concessions non tarifaires : travaux réalisés avant la vente, mise en conformité, aménagement des espaces, ou prise en charge de certains frais. Ces ajustements peuvent rendre le bien plus attractif sans baisser officiellement le prix affiché. Ils demandent toutefois un investissement initial et ne garantissent pas une vente plus rapide.
- Baisser le prix de présentation : accélère les visites, réduit le produit de la vente.
- Maintenir le prix : préserve la marge, allonge le délai et expose à la négociation.
- Améliorer le bien : renforce l'attractivité, engage des frais et du temps.
Les options pour les acquéreurs et les limites du ralentissement
Du côté des acheteurs, le ralentissement offre une marge de négociation plus large qu'en période de tension. Les vendeurs sont davantage enclins à discuter le prix, à accepter des conditions suspensives ou à prendre en charge certaines réparations. Les acquéreurs disposent aussi de plus de temps pour comparer les biens, ce qui réduit la pression de la décision immédiate.
Cette position favorable a cependant des limites. L'accès au crédit reste déterminant : un acquéreur qui obtient un financement peut négocier, mais celui dont le dossier est fragile ne bénéficie guère de la détente du marché. Par ailleurs, la baisse des prix n'est pas uniforme. Dans les zones les plus recherchées, les vendeurs conservent souvent une position de force, et les biens rares continuent de se vendre sans décote importante.
Le ralentissement ne s'applique pas non plus de la même manière à tous les marchés locaux. Certaines villes moyennes, où les prix restent modérés et où la demande résidentielle est stable, connaissent un ralentissement limité. À l'inverse, les marchés qui avaient le plus progressé pendant la période de hausse connaissent souvent une correction plus nette. La situation doit donc s'apprécier à l'échelle locale, quartier par quartier, plutôt qu'au niveau national.
Pour les investisseurs locatifs, le contexte présente un double visage. La hausse des taux renchérit le coût du crédit et pèse sur la rentabilité, mais la détente des prix dans certains secteurs peut créer des opportunités. Les dispositifs fiscaux et les réglementations locales, notamment sur l'encadrement des loyers ou les normes de performance énergétique, restent des variables déterminantes dans le calcul de rentabilité.
Enfin, le ralentissement observé au printemps ne préjuge pas de son ampleur ni de sa durée. Les statistiques disponibles portent sur des périodes courtes, et les effets des taux d'intérêt sur les transactions se diffusent avec un décalage. Les acteurs du marché suivent donc l'évolution des volumes et des délais de vente plus que les seuls prix affichés, qui restent souvent rigides à la baisse. Les décisions d'achat ou de vente gagnent à être fondées sur une analyse du marché local et sur une évaluation réaliste du bien, plutôt que sur une anticipation générale de la tendance.